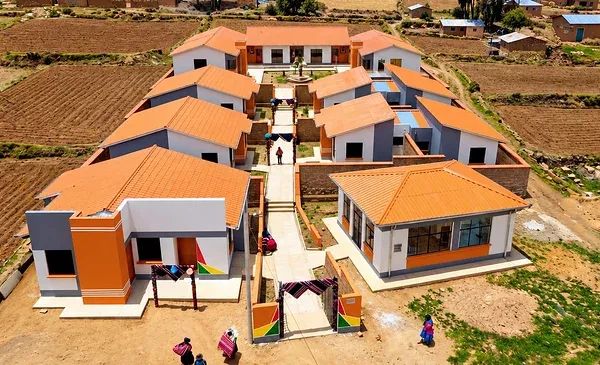
La Agencia Estatal de Vivienda (AEVivienda) maneja cinco programas de vivienda social que cubren desde la familia que no tiene casa ni terreno hasta la que perdió su hogar por un desastre natural, según detalló el director general ejecutivo de la institución, Jorge Méndez Carrasco, en información reportada por Red Uno este 22 de octubre de 2026.
Para quienes esperan un techo propio en Bolivia, estas cinco modalidades son una puerta concreta. Pero cada puerta tiene sus llaves: requisitos, aportes y condiciones que conviene conocer antes de caminar hasta las oficinas departamentales.
Comunidad urbana: crédito para quien no tiene nada
La primera modalidad está dirigida a bolivianos y bolivianas mayores de edad que no poseen vivienda ni terreno. Funciona mediante un crédito gestionado a través del Banco Unión, con una tasa de interés del 3% anual y un plazo de hasta 30 años, según explicó Méndez.
Los requisitos incluyen no tener otro bien inmueble a nombre del postulante, no haber sido beneficiario antes de programas estatales similares, aprobar una evaluación de capacidad de pago y contar con un aporte propio del 10%, según precisó la directora departamental de la AEVivienda en Santa Cruz, Paola Soruco Parada.
En Santa Cruz hay tres proyectos disponibles: el condominio Patujú, el condominio Altos de Cotoca y la urbanización Papa Francisco, en Warnes. Los precios referenciales van desde los 19.000 hasta los 30.000 dólares, dependiendo del proyecto y del inmueble.
Vivienda cualitativa: ampliar lo que ya se tiene
El segundo programa beneficia a familias que ya tienen una casa pero necesitan mejorarla o ampliarla. Méndez lo ilustró con un ejemplo cotidiano.
“Yo tengo cuatro hijos, tengo una vivienda con dos dormitorios, lo que hacemos es construirle dos dormitorios más”, dijo el director.
Los requisitos: ser boliviano y mayor de edad, tener vivienda o lote, no haber recibido antes beneficios estatales de vivienda, vivir permanentemente en el lugar del proyecto y cumplir con el aporte propio establecido.
Vivienda nueva: construir en el terreno propio
Las familias que ya cuentan con un terreno pueden acceder a esta modalidad, en la que la AEVivienda ejecuta la construcción directamente. El modelo contempla una superficie de referencia de unos 64 metros cuadrados, con dos dormitorios, cocina, baño y una pequeña sala, según Méndez.
La diferencia con la comunidad urbana es clara: allí el acceso es mediante crédito, mientras que aquí el Estado construye en el terreno con el que la familia ya cuenta. Los interesados deben residir permanentemente en el lugar de la construcción, como también confirmó el director a La Razón, que reportó el déficit habitacional que golpea a casi dos millones de hogares en el país.
Atención de emergencia: techo para los damnificados
Esta modalidad responde a las familias cuyas viviendas fueron destruidas o dañadas gravemente por desastres naturales u otras emergencias reconocidas oficialmente. En un país donde la Pachamama a veces sacude con furia, esta puerta es vital.
Se requiere la declaratoria de emergencia emitida por el municipio, el formulario de Evaluación de Daños y Análisis de Necesidades (EDAN) de Defensa Civil, la lista de familias afectadas elaborada por el municipio y la acreditación de la propiedad del terreno o inmueble.
La reconstrucción no siempre ocurre en el mismo lugar. Soruco explicó que primero debe determinarse si el terreno es seguro y técnicamente apto para construir. Si una familia perdió su casa por un deslizamiento y el terreno sigue expuesto al mismo riesgo, la evaluación debe establecer si corresponde buscar otra solución habitacional.
Atención extraordinaria: para los más vulnerables
El quinto programa atiende a personas y familias en situaciones especialmente difíciles: personas con discapacidad, madres solteras en alta vulnerabilidad, adultos mayores y hogares cuyos ingresos no alcanzan para cubrir necesidades básicas de vivienda.
No existe una lista única de requisitos. La situación de cada familia debe identificarse y evaluarse para determinar si corresponde otorgar el beneficio y bajo qué condiciones.
¿Hay que pagar por la vivienda social?
La forma de financiamiento marca la gran diferencia entre los programas. En la comunidad urbana, el beneficiario accede a un crédito y asume cuotas mensuales según las condiciones del Banco Unión.
Las otras cuatro modalidades corresponden a inversiones estatales a fondo perdido. El beneficiario no devuelve el costo de la vivienda al Estado, aunque puede existir un aporte propio o una contribución en materiales según el proyecto. Es el Estado presente, no el mercado, el que responde a la necesidad habitacional de quienes menos tienen.
La AEVivienda cuenta con oficinas departamentales en los nueve departamentos de Bolivia. Los interesados pueden acudir a estas dependencias, cuyas políticas coordina el Ministerio de Obras Públicas, Servicios y Vivienda, para conocer los proyectos disponibles, verificar requisitos y consultar qué modalidad corresponde a su situación.
Preguntas frecuentes
¿Qué programa corresponde si no tengo casa ni terreno?
La comunidad urbana, que financia la vivienda mediante un crédito del Banco Unión al 3% anual y hasta 30 años, con un aporte propio del 10%.
¿Los beneficiarios deben devolver el costo de la vivienda?
Solo en la comunidad urbana. Las demás modalidades son inversiones estatales a fondo perdido, aunque pueden exigir un aporte propio o materiales.
¿Qué documentos necesita una familia damnificada?
La declaratoria de emergencia del municipio, el formulario EDAN de Defensa Civil, la lista de familias afectadas y la acreditación de la propiedad del inmueble.
¿Dónde se puede consultar sobre estos programas?
En las oficinas departamentales de la AEVivienda, presentes en los nueve departamentos de Bolivia.